人員與客戶
尖峰到離場時間、汽機車位、計程車臨停、大眾運輸、無障礙、門禁、訪客等候與會議保密。
總部、招待所與私人會所不是同一種產品。先確定合法使用與營運需求,再評估整備成本、融資結構與未來退出性。
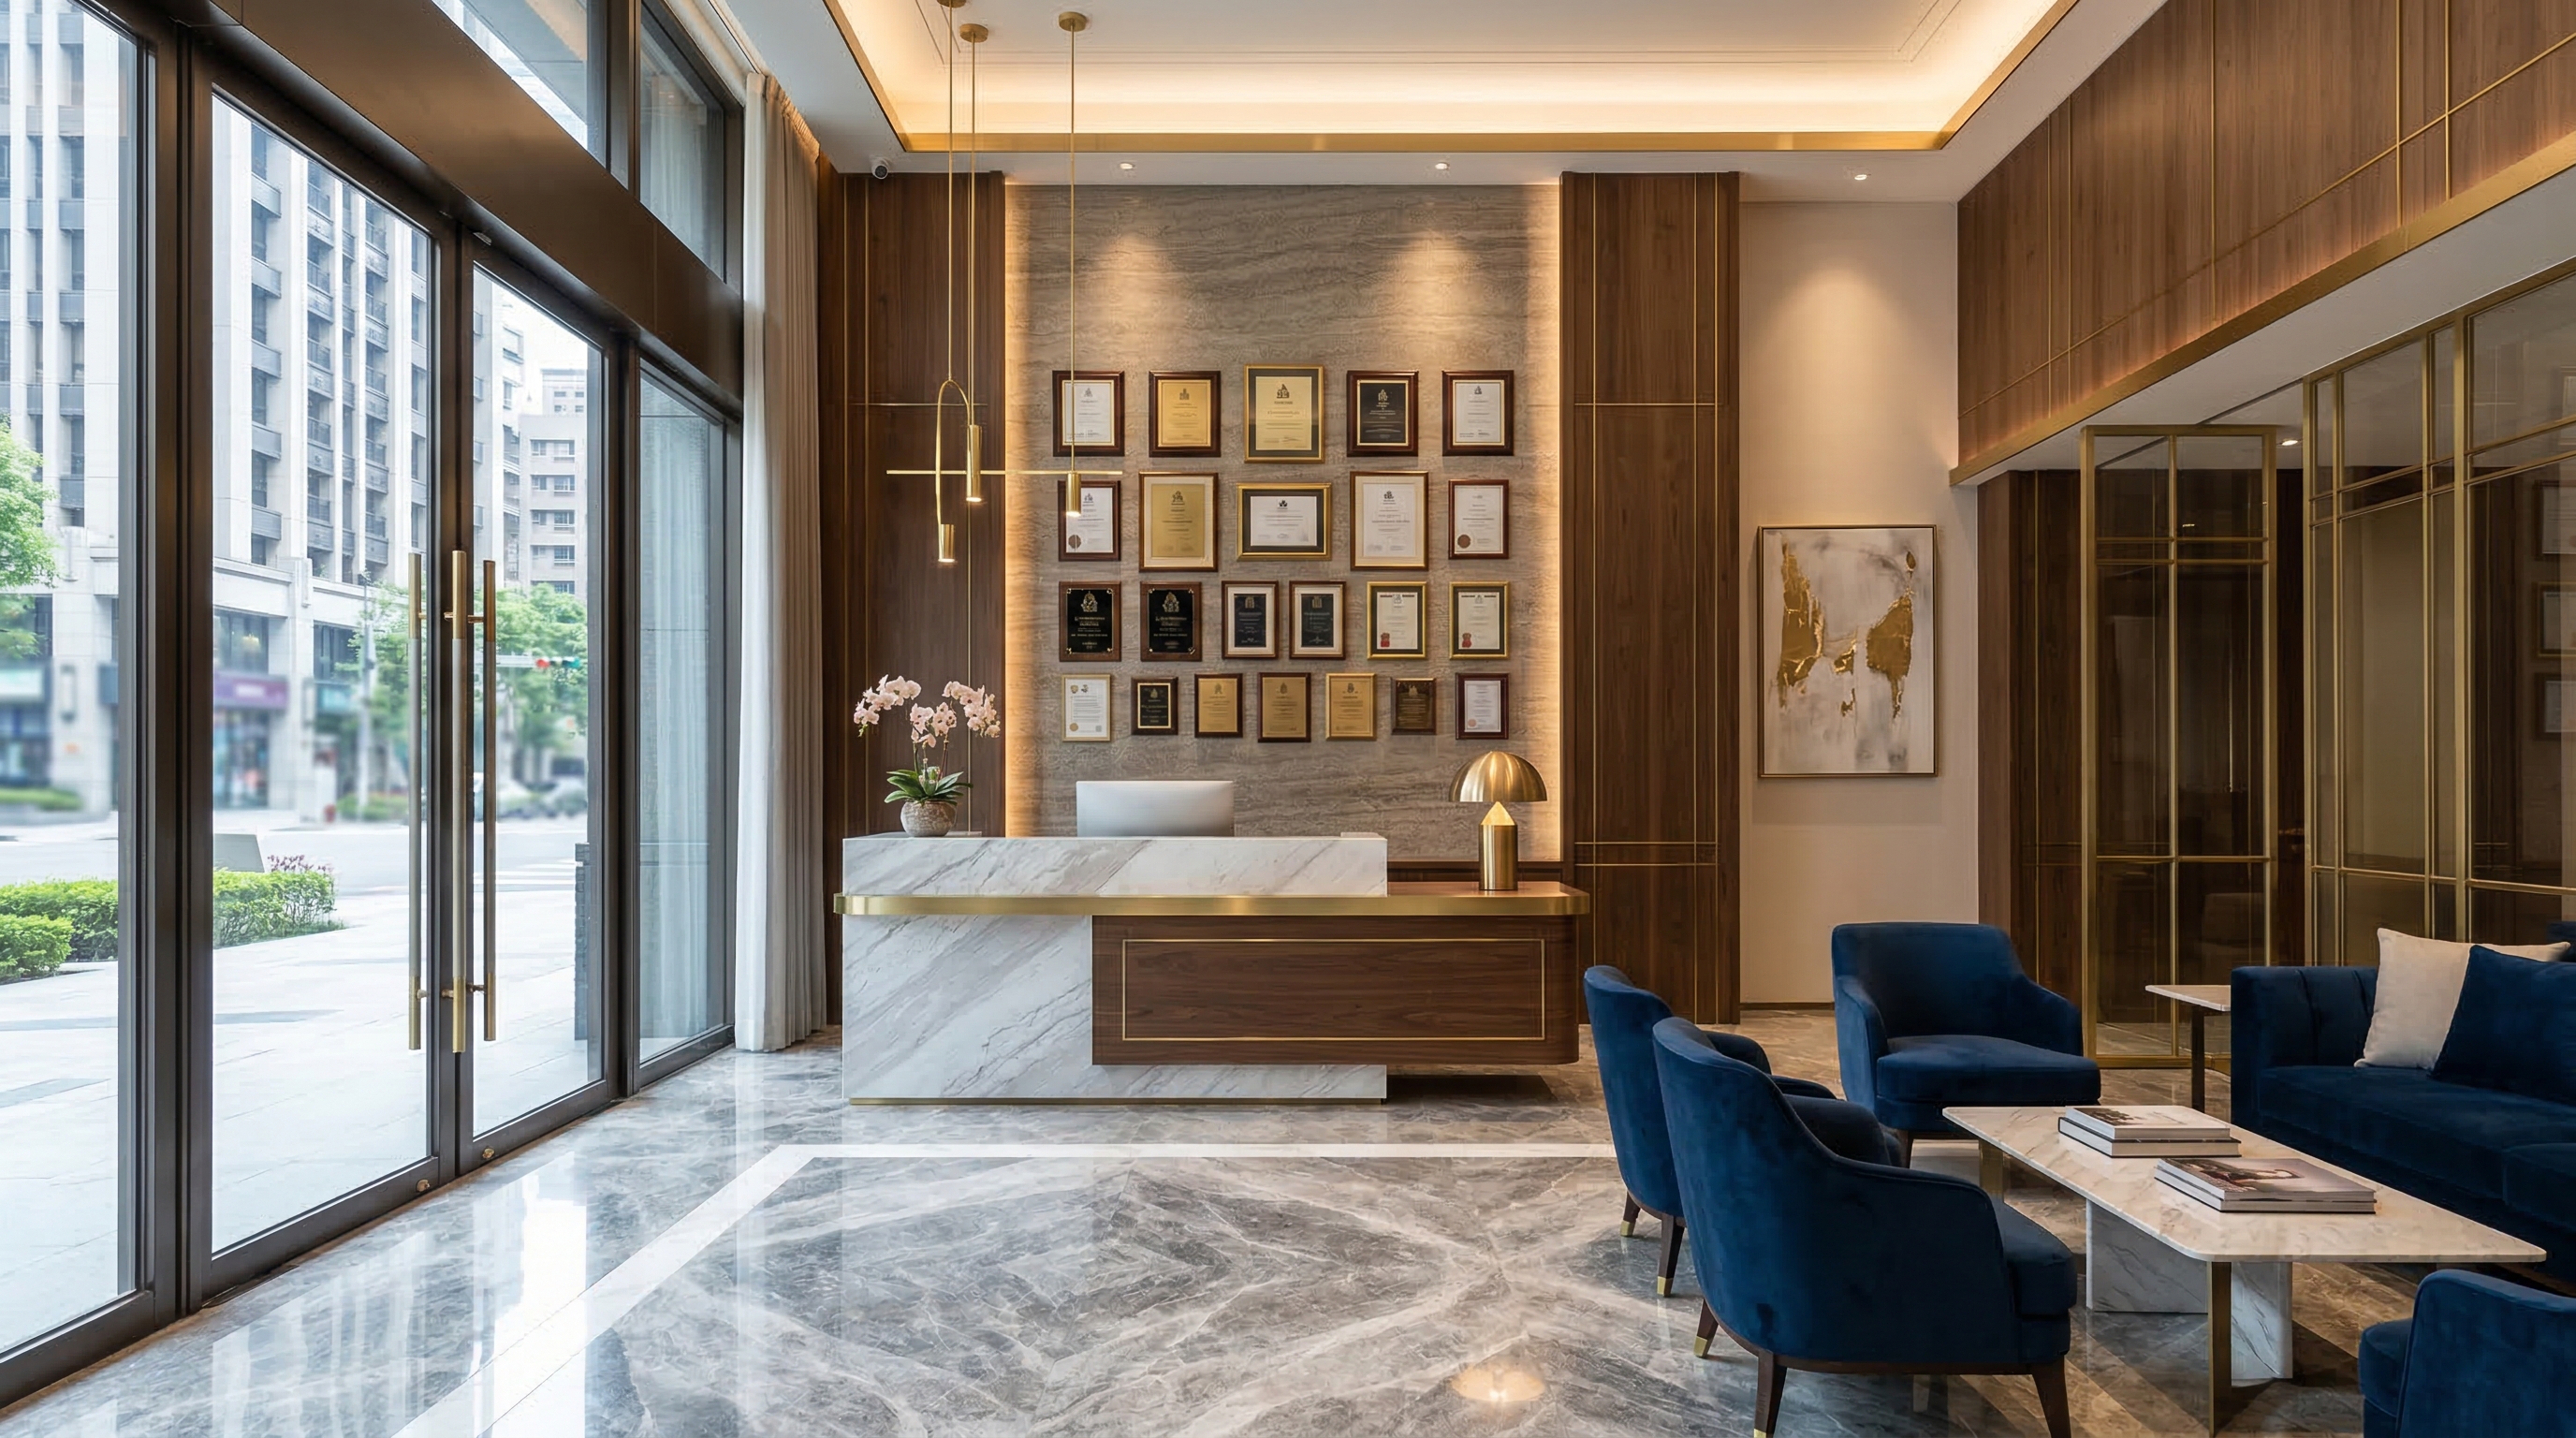
企業主最容易先被門面吸引,之後才發現用途、消防、停車或融資無法配合。我的順序相反:先把預定使用情境寫成清單,用法規與文件排除不能用的物件,再比較營運效率與資產價值。漂亮是加分,不是合法與可執行的替代品。
企業總部是長期辦公與管理核心;招待所偏向住宿、接待與私密性;私人會所可能涉及會員、餐飲、活動或對外營業。名稱相近,不代表土地與建物可採相同用途。搜尋前應先做一頁任務書,讓建築師、銀行、會計師與顧問看到同一套需求。
| 使用情境 | 必須先確認 | 容易忽略 | 不應先假設 |
|---|---|---|---|
| 純辦公總部 | 員工人數、部門配置、會議、資訊與機電 | 訪客管制、午餐、加班、無障礙 | 任何住宅都能登記辦公 |
| 展示與接待總部 | 客戶頻率、展示品、活動規模、招牌 | 人流、噪音、電力、消防與停車 | 偶爾活動就不受用途限制 |
| 私人招待所 | 實際住宿者、頻率、餐飲與管理方式 | 住宅管制、保全、鄰里與營業認定 | 公司持有就一定是商用貸款 |
| 會所或會員空間 | 是否收費、對外、餐飲、酒類或娛樂 | 營業項目、場所類組、消防與噪音 | 以私人名義即可排除法規 |
| 辦公加倉儲/物流 | 貨車、卸貨、載重、貨梯與存放物 | 道路條件、樓板載重、消防與鄰地 | 有空間就能合法堆放 |
高總價企業資產不是先選「最氣派的一棟」,而是先選能長期合法運作、讓員工與客戶願意使用、且未來仍有人接手的產品。門面若與營運衝突,最後會變成昂貴的空置空間。
地址可以登記公司,不等於每一項業務都能在現場經營;權狀寫「住」或「辦公室」,也不能取代使用執照、土地使用分區及地方規定。至少完成以下四項核對,並把查詢結果與專業人員書面意見留在交易檔案。
總部價值來自每天的使用效率。現場勘查至少模擬董事、員工、客戶、供應商、貨運、清潔維護與緊急避難七條路線;不同人流能否分開,通常比大廳材質更重要。
尖峰到離場時間、汽機車位、計程車臨停、大眾運輸、無障礙、門禁、訪客等候與會議保密。
貨車迴轉、卸貨、貨梯、樓板載重、空調、電力、機房、備援網路及大型設備維修路徑。
招牌、營業時間、活動噪音、垃圾、餐飲排煙、社區規約及管委會對訪客與貨運的限制。
| 產品 | 可能優勢 | 主要風險 | 適合先問 |
|---|---|---|---|
| 整棟透天/獨棟 | 門面、招牌、隱私與使用控制較完整 | 垂直動線、維護、停車、消防、無障礙與轉售客群 | 是否真的需要整棟獨立性 |
| 辦公大樓 | 管理、電梯、機電、停車與辦公用途較明確 | 管理規約、訪客、貨運、招牌與改裝限制 | 管理制度是否符合營運時間 |
| 店辦/住辦 | 一樓識別度或小型團隊彈性 | 用途混合、貸款認定、鄰里及消防條件 | 文件與實際主要用途是否一致 |
| 廠辦/工業不動產 | 載重、貨運、倉儲與生產連結 | 產業、土地使用、環保、動工與融資限制 | 企業活動是否符合允許使用 |
| 住宅型招待空間 | 私密、生活機能與住宿感受 | 法人住宅貸款、營業使用、社區與短期住宿風險 | 是真自用住宿,還是實際對外營業 |
企業資產的預算應從交屋後可以正常營運反推。除了買價,還要列入契稅、登記與專業費用、用途或消防改善、室內裝修、機電、資訊、家具、搬遷、過渡租金、停車、管理及備援資金。
財政部說明,房屋買賣的契稅由買受人負擔,買賣稅率為6%,稅基是核定契價,不是直接以成交總價乘算;在開徵土地增值稅區域的土地不課契稅。實際申報仍應由地政士與稅務專業人員依個案確認。
依中央銀行2026年3月20日生效規定,公司法人購置住宅貸款最高成數仍為鑑價或買賣金額較低者的三成,且不得有寬限期。若建物用途含「住、住商、住辦、住工」等,原則上會落入購置住宅規範;主張主要供公司實際營業使用者,仍須符合地方法令、完成或承諾完成設立登記,並由金融機構實地查核。
總部是營運資產,也是資本被綁住的地方。買方應同時評估五年後如果團隊擴張、縮編、搬遷或改組,物件是否能分層使用、部分出租、整體出售或改由其他合法用途承接。
是否獨立產權、分層、獨立出入口、獨立電表與空調,決定未來能否部分使用或出租。
同區有多少相近產品、租售成交是否存在、特殊裝修能否被下一位使用者接受。
電梯、防水、外牆、空調、消防、機電與停車設備的更新責任及週期。
以已公告的都市計畫與工程資料評估,不把尚未確定的建設當成價格保證。
市場價格仍應回到內政部實價登錄,分開查辦公大樓、店面、廠辦、工廠、倉庫與土地等產品。官方也提醒,個別實價不代表整個區域所有不動產行情,因此要逐筆核對用途、面積、交易日期與特殊備註。
企業不動產值得買的條件,不是「現在公司付得起」,而是合法可用、每天有效率、資金能承受、未來有人接手。四道關卡有一項說不清楚,就先不要用裝潢想像補答案。
不能只看現況或賣方說法。要核對土地使用分區、使用執照與建物用途、地方營業用途規定、社區規約、消防與裝修需求;若用途或設施不符,應先由建築師及主管機關確認能否合法變更。
依央行2026年3月20日生效規定,最高為鑑價或買賣金額較低者的三成,且無寬限期。是否能排除住宅貸款限制,仍須符合地方營業規定、設立登記與金融機構實地查核,銀行也可從嚴。
先寫清楚人員、接待、倉儲、停車、物流與對外營業需求,再用分區、用途、消防及登記排除不能合法使用的物件。
不一定。整棟產品有獨立門面與隱私,也可能承擔較高的垂直動線、消防、無障礙、維護與轉售風險;辦公大樓則須核對管理規約與使用限制。
本篇提供企業不動產選址與風險檢核框架,不是建築、消防、銀行核貸、會計、稅務或法律意見。實際用途與交易條件應以最新謄本、使用執照、正式分區證明、主管機關、銀行及簽署契約為準。
如果正在評估台中企業總部、整棟辦公、店辦、廠辦或招待空間,請先整理預定用途、人數、客戶頻率、停車與物流、現址成本、希望搬遷日及持有主體。這些資訊完整,才有辦法建立可比較的候選清單。