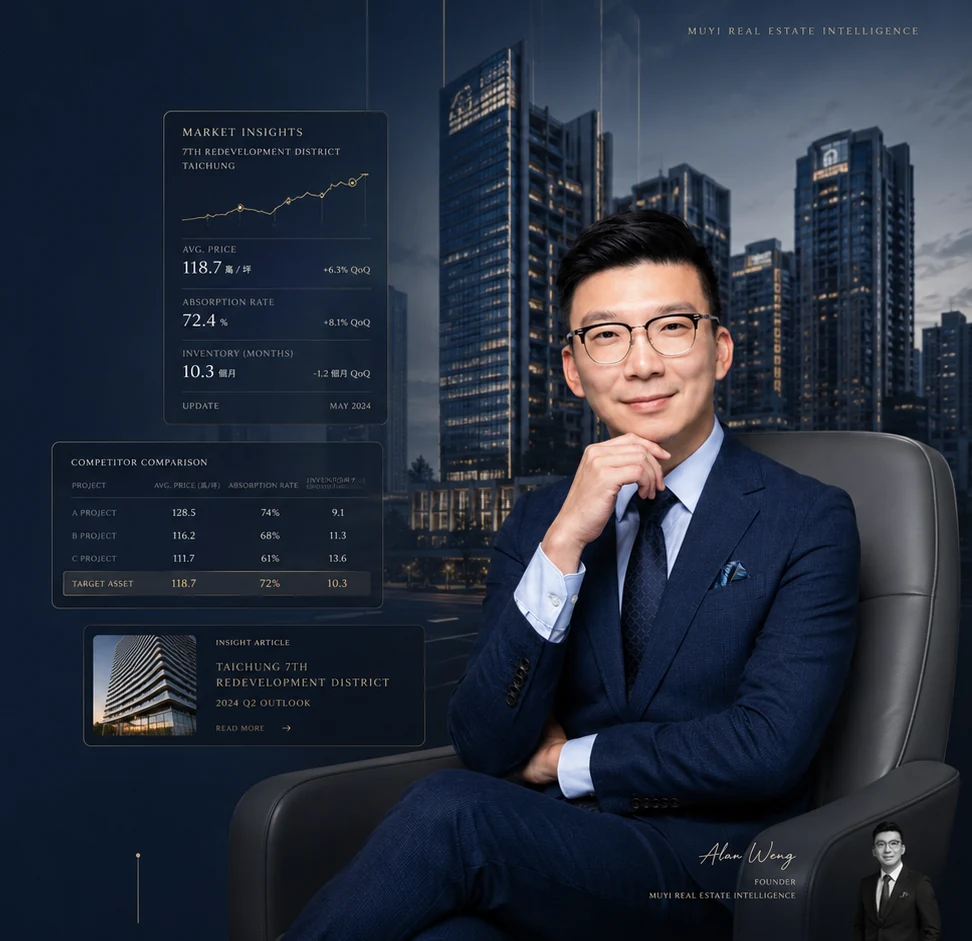
如果你想問「2026 年 8 月台中高端市場到底是變冷、變熱,還是買方只是更挑?」我不會先看單一社區的最高成交,而會先看三件事:買方做決定需要多久、買賣雙方的價格認知差距是否擴大,以及成交是否集中在條件完整的少數產品。
一、官方資料怎麼看:8 月不能拿尚未公布的成交數字喊行情
截至本文更新日,臺中市政府公開的不動產買賣統計收錄至 2026 年 6 月;實價登錄則受申報與揭露時間影響,不能把 8 月初看見的少量案件直接當成整月趨勢。因此,本期不以一個平均單價判斷七期、南屯與北屯,而是用已揭露成交、目前在售供給、有效帶看回饋與資金條件交叉判讀。
資金面也不能只用「限貸」兩字概括。中央銀行 2026 年 3 月把全國自然人第 2 戶購屋貸款最高成數由五成調整為六成、仍無寬限期;高價住宅與第 3 戶以上購屋貸款最高成數則維持三成、無寬限期。實際核貸仍取決於買方條件、擔保品鑑價與各銀行授信審查。對高總價交易而言,政策上限不等於個案一定能貸到的成數。
二、現在不是沒有需求,而是普通條件更難被忽略
高端市場很少能用「全面轉冷」或「全面升溫」概括。當資金環境轉為審慎,買方不一定退出市場,而是更願意花時間比較。他們會把總價、銀行鑑價、屋況、持有成本與未來轉售性放在同一張表上。
這會造成一個常見現象:條件完整、價格有依據的產品仍能吸引有效買方;定位模糊、開價只參考最高成交或屋主期待的產品,上市時間容易拉長。表面上看起來都是高總價住宅,實際面對的需求強度可能完全不同。
市場選擇變多時,買方不會因為「這是豪宅」就接受所有條件。真正能縮短決策時間的,通常是產品差異清楚、資料完整,而且價格能被比較與驗證。
三、七期、南屯、北屯,不能用同一套價格邏輯
七期:買方買的不只是門牌,而是難以取代的條件
七期高端產品的價格差異,往往不只來自坪數。棟別、樓層、永久視野、社區管理、車位配置、室內屋況與同社區供給,都會影響買方願意付出的溢價。屋主若只用社區最高成交推算自己的售價,容易忽略兩戶之間真正無法互換的條件。
南屯:成熟生活圈與新產品之間的比較更直接
南屯買方常同時比較成熟社區、新成屋與外圍重劃區。中古產品的優勢可能是生活機能、空間尺度與可立即入住;阻力則可能來自屋齡、設備與整理成本。出售策略必須把「買方多付或少付這筆總價,實際換到什麼」說清楚。
北屯:選擇多,產品定位就不能模糊
北屯不同生活圈的供給結構差異很大。捷運、道路與重劃題材能提高關注,但真正進入成交時,買方仍會檢查通勤、學區、採買、社區管理、未來供給與轉售競爭。屋主需要找到直接競品,而不是把整個北屯的行情平均化。
四、高總價買方現在更在意「買錯的成本」
對高總價買方而言,議價不只是希望少付一些錢,而是在控制買錯產品、資金安排失衡與未來不好轉售的風險。央行不動產貸款規範與銀行授信條件,也讓買方更早檢查名下房屋、鑑價、自備款與付款時程。
| 買方問題 | 真正要確認 | 對成交的影響 |
|---|---|---|
| 這個價格合理嗎? | 可比成交、在售競品、樓層棟別與屋況差異 | 決定是否願意出價,以及出價依據 |
| 銀行大約怎麼看? | 個人授信、標的鑑價、名下房屋與貸款用途 | 影響自備款與付款安全 |
| 未來好轉手嗎? | 社區供給、產品主流性、管理與不可替代條件 | 影響願意承擔的溢價 |
| 現在一定要買嗎? | 家庭時程、替代物件與屋主出售動機 | 影響決策速度與議價策略 |
五、屋主現在要管理的是市場訊號,不是平台點閱
高總價物件的瀏覽量不等於有效需求。屋主更應該關心:來詢問的人是否符合目標買方、完整看房後提出什麼疑問、是否願意二次回訪,以及沒有出價的原因是否重複出現。
如果多組符合條件的買方都指出相同阻力,那就是市場訊號。可以改善的問題,例如資料不完整、整理不足或帶看流程不佳,應先改善;無法改變的條件,例如棟別、座向或外部環境,則需要在價格與銷售說法中誠實反映。
屋主應建立三個檢查節點
- 上市前:確認直接競品、買方輪廓、價格依據、銀行鑑價風險與資料完整度。
- 前 30 天:檢查是否吸引到正確買方,以及看房後最常出現的反對理由。
- 60~90 天:根據有效回饋調整價格、條件、素材或合作範圍,不做沒有理由的零碎降價。
六、接下來一個月,觀察這四個變化
- 有效買方是否增加:不是詢問量,而是完成資金準備、願意回訪與提出條件的人數。
- 議價是否從價格擴大到條件:付款期、交屋期、附屬設備與修繕責任,可能比表面價差更影響成交。
- 同社區供給是否變化:新增競品、撤售或成交,都會重新改變買方的比較基準。
- 銀行鑑價與核貸速度:個案差異會影響買方自備款與交易時程,應在出價前確認。
因此,8 月的台中高端市場不適合用一句「好」或「不好」總結。更準確的說法是:需求仍在,但買方把選擇權用得更徹底。對產品條件完整的屋主,重點是把差異說清楚;對買方,重點是讓價格、資金與未來轉售風險同時過關。
七、常見問題
2026 年 8 月台中高端房市是變冷了嗎?
不能用單一價格或少量成交概括。較實用的判斷,是看有效買方的決策速度、議價條件,以及需求是否集中在少數棟別、樓層、視野與屋況完整的產品。市場不是完全沒有需求,而是條件普通、價格缺乏依據的物件更難被買方忽略。
名下已有房屋,購買第 2 戶最高可以貸幾成?
依中央銀行 2026 年 3 月 20 日起生效的規定,自然人第 2 戶購屋貸款最高成數為六成、無寬限期。這是政策上限,不代表每一筆案件都能貸足六成;銀行仍會依個人授信、標的鑑價與資金用途審查。
七期豪宅應該怎麼比較價格?
優先比較同社區、相近棟別、樓層、面向、坪數、車位與屋況的成交及在售競品。社區最高成交若產品條件不同,不能直接套用到自己的物件;真正影響價格的,往往是買方無法用另一戶取代的條件。
高總價物件上市後,多久應該檢討策略?
上市前先建立直接競品與價格依據;前 30 天檢查是否吸引到正確買方,以及看房後重複出現的反對理由;60 至 90 天再依有效回饋調整價格、交易條件、行銷素材或合作範圍。
資料來源與判讀原則
個別成交可由內政部實價登錄查核;臺中市整體買賣登記可參考臺中市政府不動產買賣統計資料;住宅市場整體指標可參考內政部不動產資訊平台;2026 年 3 月信用管制調整及現行規範,以中央銀行理監事會決議與不動產貸款相關資訊為準。本文提供市場判讀與交易決策框架,不構成個案估價、貸款、法律或稅務保證。
你的物件,現在面對的是哪一群買方?
提供社區、坪數、樓層與目前規劃,我們先協助整理直接競品、市場位置與出售風險。
了解賣方代理了解買方顧問